Alquileres en la Ciudad: en 2026 le vienen ganando por muy poco a la inflación y en algunos barrios ni eso
Un relevamiento privado muestra que los contratos porteños subieron 19,2% en lo que va del año, 2,3 puntos por debajo de la inflación. Un departamento de dos ambientes ya supera los 886.000 pesos mensuales y la oferta disponible se multiplicó por más de tres desde el piso histórico de 2023.
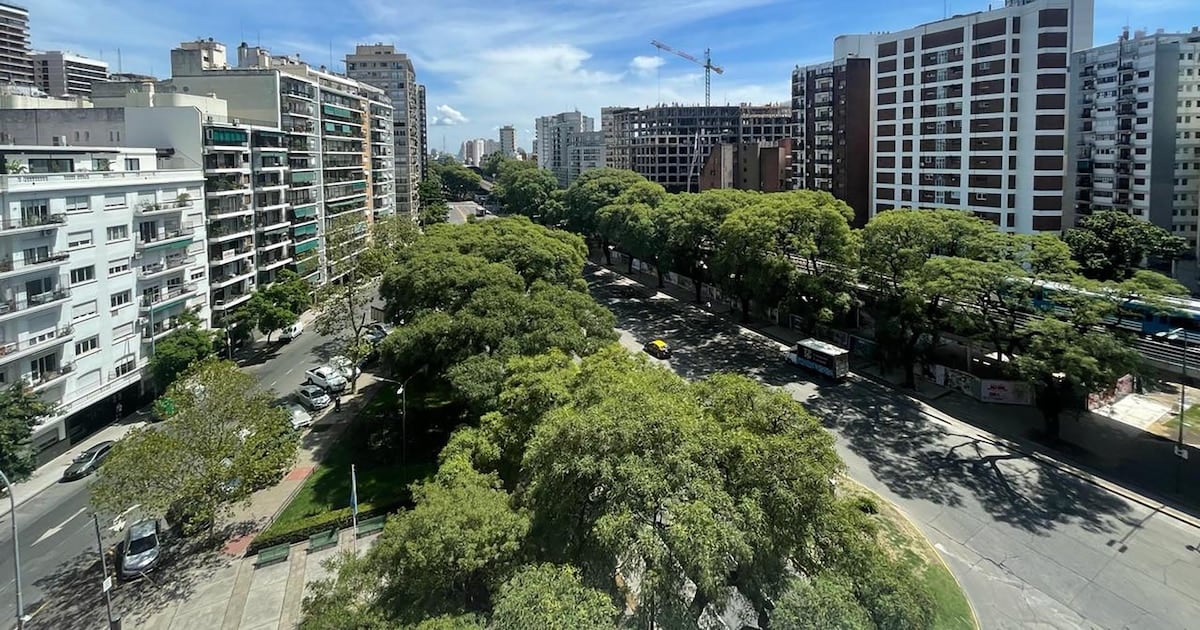
El mercado de alquileres en la Ciudad de Buenos Aires atraviesa un 2026 peculiar: los precios siguen subiendo, pero a un ritmo que, por primera vez en mucho tiempo, queda claramente por debajo de la inflación general. Vamos a los números. De acuerdo con el último relevamiento del portal inmobiliario Zonaprop, en agosto los contratos de alquiler registraron un incremento mensual del 1,5%, la menor marca del año, mientras que la inflación estimada para ese mismo mes se ubicó por encima de ese porcentaje.
En el acumulado de los primeros ocho meses del año, los alquileres porteños acumulan una suba del 19,2%. La inflación general, en tanto, avanzó 21,5% en el mismo período (Fuente: Zonaprop, sobre la base de estimaciones de inflación). La diferencia de 2,3 puntos porcentuales representa una baja real de los precios de los contratos, un fenómeno poco habitual en un mercado que durante años corrió varias carreras por delante del índice de precios al consumidor.
Cuánto cuesta hoy alquilar en cada tipo de unidad
- Monoambiente: 771.871 pesos mensuales.
- Dos ambientes: 886.527 pesos mensuales.
- Tres ambientes: 1.196.413 pesos mensuales.
Comparado con el año anterior, el escenario muestra una desaceleración pronunciada. En los últimos doce meses, los alquileres acumulan un incremento del 29,9% en la Ciudad, una cifra elevada en términos absolutos pero claramente inferior a los picos de 2024, cuando la aplicación de la nueva Ley de Alquileres y la posterior desregulación generaron saltos de hasta tres dígitos en los contratos renovados.
Los barrios más caros y los más baratos
La dispersión de precios entre barrios continúa siendo marcada. Puerto Madero se mantiene como la zona más cara, con un alquiler promedio de 1.252.366 pesos mensuales, seguida por Núñez (995.838 pesos) y Palermo (990.748 pesos). En el extremo opuesto, los barrios del sur porteño ofrecen los valores más accesibles: Lugano, con 654.776 pesos; Nueva Pompeya, con 700.324 pesos; y Parque Avellaneda, con 720.780 pesos mensuales.
En la comparación interanual, las subas más fuertes se concentran en barrios donde los valores de partida son bajos. Villa Luro lidera el ranking con un 38% de incremento en los últimos doce meses, seguido por Parque Patricios (36,3%) y Parque Chacabuco (35,5%). En contrapartida, Puerto Madero registró una suba de apenas 4,2%, Nueva Pompeya de 3,6% y Villa Riachuelo de 3%, lo que confirma la tendencia a una desaceleración más pronunciada en las zonas de mayor poder adquisitivo.
Oferta en expansión y rentabilidades dispares
La oferta de departamentos para alquiler tradicional creció 0,6% durante agosto y, según Zonaprop, el volumen actual es 3,4 veces superior al mínimo histórico registrado en febrero de 2023. El punto de inflexión fue enero de 2024, mes en que la oferta se disparó 62% en apenas treinta días, tras los cambios normativos que flexibilizaron las condiciones de los contratos.
Para los inversores, la rentabilidad promedio del alquiler se ubica en 5,70% anual, lo que implica que un propietario necesita 17,6 años de alquiler para recuperar el valor de compra de la propiedad. Ese plazo es 9,2% más corto que el de hace un año, otra señal de la mejora relativa del negocio frente a 2025. Lugano ofrece la mayor rentabilidad, con 9,8% anual, mientras que Puerto Madero rinde apenas 3,2%, un dato que refleja el fuerte peso del valor del metro cuadrado en las zonas premium.
El mercado de compraventa, con menos crédito
El Colegio de Escribanos de la Ciudad de Buenos Aires registró 6.051 escrituras de compraventa en julio, lo que representa un aumento del 9% respecto del mismo mes del año anterior. Sin embargo, solo el 16% de esas operaciones contó con financiamiento hipotecario, cinco puntos porcentuales menos que en junio de 2025, una caída que muestra cómo el crédito sigue siendo la gran deuda pendiente del mercado inmobiliario porteño.
En síntesis, el cuadro que dejan los datos de Zonaprop es el de un mercado que se va normalizando lentamente: los alquileres suben, pero menos que la inflación; la oferta se recupera tras el piso de 2023; y la rentabilidad mejora, aunque sigue siendo magra para los propietarios. Marcela Yapura, Economía, sugiere seguir de cerca dos indicadores en las próximas semanas: la evolución mensual de la inflación oficial que publica el INDEC y el comportamiento de la oferta de departamentos en alquiler, cuya sostenida expansión podría presionar aún más a la baja los precios reales de los contratos en lo que resta del año.