Cajeros ajenos, tarjeta adicional y extracción en el exterior: cuánto se paga hoy en cada banco
El Banco Central difundió el relevamiento completo de comisiones sobre cajas de ahorro y las diferencias entre entidades llegan a miles de pesos por una misma operación. Abrir la cuenta y retirar el sueldo sigue siendo gratuito en todo el sistema, pero el resto de los trámites muestra un abanico muy amplio.
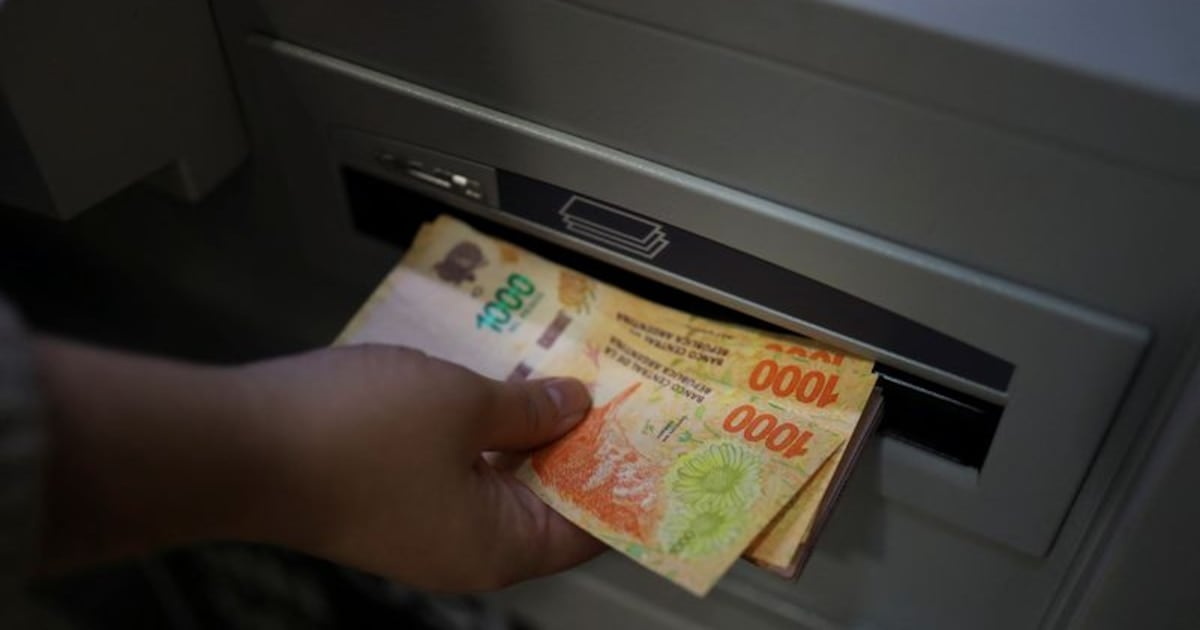
Retirar dinero en un cajero que no pertenece al banco de la cuenta, pedir una tarjeta adicional para otro titular o reponer el plástico tras un robo son operaciones cotidianas que, según la entidad financiera elegida, pueden costar muy poco o varios miles de pesos. El Banco Central de la República Argentina publicó el relevamiento completo de comisiones que pesan sobre las cajas de ahorro de todo el sistema financiero, y la fotografía que surge es de fuertes dispersiones: para una misma operatoria, la brecha entre el banco más barato y el más caro puede multiplicarse varias veces.
Como punto de partida, la regulación vigente garantiza que abrir una caja de ahorro y mantenerla no tenga costo en ninguna entidad del país. Tampoco lo tiene la primera tarjeta de débito, ni la extracción del total del sueldo, la jubilación o los planes sociales en cualquier cajero de cualquier red, ya sea propio o ajeno. Ese piso parejo es el mismo para bancos públicos, privados de capital nacional, bancos extranjeros y entidades financieras no bancarias. La diferencia aparece en cuanto el usuario se mueve de ese piso.
Cajeros de otra entidad: la misma red y la red distinta
Vamos a los números. Usar el cajero de otra entidad financiera dentro de la misma red tiene un costo promedio de 3.256,51 pesos por operación en todo el sistema (Banco Central, relevamiento de comisiones sobre cajas de ahorro). Cuando el usuario se cambia a una red diferente, ese promedio sube a 3.671,06 pesos. En el extremo superior de ambos casos aparece Reba Compañía Financiera, que cobra 15.000 pesos sin importar la red en la que se opere. En el otro extremo, Banco del Sol, Compañía Financiera Argentina y Crédito Regional no aplican cargo por ninguna de las dos situaciones.
Entre los bancos con mayor presencia territorial, BBVA Argentina cobra 6.700 pesos tanto dentro de la misma red como en otra distinta, por lo que no hace distingo. Banco Comafi aplica 5.535,75 pesos en la misma red y 5.711,20 en red diferente. Banco Credicoop y Banco de Corrientes se mueven en una franja de entre 3.496,88 y 4.371,10 pesos según el caso, con leve ventaja para los usuarios que buscan extracción en red ajena a la propia.
- Tarjeta adicional para otro titular: es gratuita en la mayoría de los bancos, pero Banco Bica cobra 13.647,22 pesos y Montemar Compañía Financiera, 13.220,43 pesos.
- Reposición de tarjeta por robo o extravío: promedio de 9.509,37 pesos en todo el sistema. El máximo corresponde al Banco Municipal de Rosario, con 35.584,59 pesos, seguido por Reba Compañía Financiera, con 30.000 pesos.
- Uso del cajero del propio banco fuera de una sucursal (por ejemplo, en un supermercado): la mediana del sistema es cero, aunque el promedio sube a 218,56 pesos por el peso de las entidades que sí cobran. Naranja Digital llega a 4.112,79 pesos y Banco de la Pampa, a 3.146 pesos.
Extracciones en el exterior y comparación interanual
Para los viajes al exterior, la comisión más alta la cobra Banco de Comercio, con 32 dólares por operación, equivalente a 47.520 pesos al tipo de cambio de referencia informado por el BCRA. El promedio del sistema para esa operación se ubica en 15.436,46 pesos. Banco de la Nación Argentina cobra 14,52 dólares por extracción; BBVA Argentina, 10.925 pesos en pesos; y Banco de Galicia y Buenos Aires aplica 7.000 pesos más un 0,50 por ciento del monto extraído, lo que hace que el costo final dependa del tamaño de la operación.
Para dimensionar el peso de estos cargos en el bolsillo, sirve compararlos con el año anterior: en un escenario de inflación elevada, los valores nominales de las comisiones se actualizan con frecuencia y tienden a incrementarse, pero el relevamiento del Banco Central permite verificar caso por caso cuánto subió cada banco respecto de la edición previa del informe. En el extremo, una reposición de tarjeta que el año pasado podía costar cerca de la mitad termina ubicándose muy por encima del salario mínimo vigente, mientras que los bancos gratuitos para el usuario (que representan una porción menor del sistema) quedaron congelados en cero como política de captación.
El indicador a seguir en los próximos meses es la próxima actualización del relevamiento de comisiones del Banco Central, que suele difundirse de manera trimestral y permite detectar movimientos de precios relativos entre bancos. También resulta clave observar el comportamiento de las entidades financieras no bancarias, ya que Reba Compañía Financiera, Compañía Financiera Argentina, Montemar Compañía Financiera y Naranja Digital concentran los valores más extremos en distintos rubros, tanto por arriba como por debajo del promedio del sistema.
Te puede interesar