Gurpi, la fintech que financia motos a repartidores y ya colocó 3.000 unidades en tres años
La compañía nacida en 2023 por los hermanos Manfroni apunta a un nicho que los bancos tradicionales ignoran: los trabajadores de delivery con ingresos estables pero sin acceso al crédito. Cobra en cuotas semanales, reporta una mora del 4% y se prepara para cruzar a Uruguay.
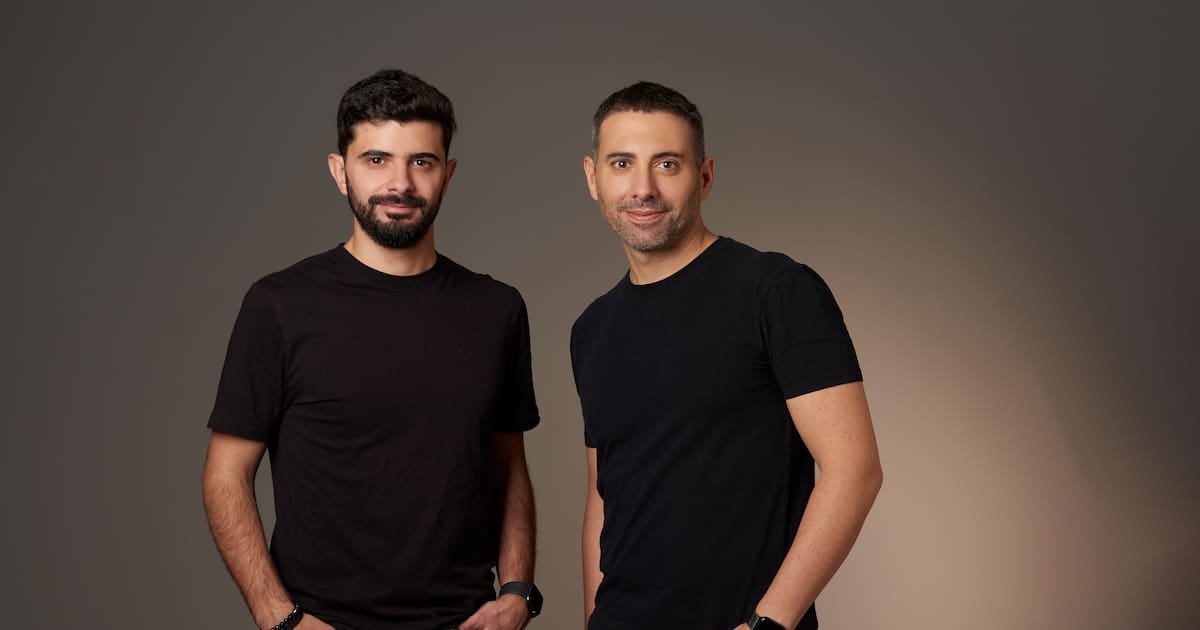
Lo que en 2023 arrancó como una operatoria artesanal —comprar motos en concesionarias con tarjetas de crédito personales y revenderlas a repartidores en cuotas semanales— se transformó en una de las propuestas más singulares del ecosistema fintech argentino. Gurpi, la empresa fundada por los hermanos Juan Manuel y Tomás Manfroni, lleva entregadas 3.000 unidades y superó los cinco millones de dólares de facturación anual, en un negocio que combina financiamiento, concesión oficial y un esquema de cobranza alineado con los días de pago de las plataformas de delivery.
Un modelo pensado para un cliente que el sistema ignora
La mecánica es directa y está calibrada para la realidad del repartidor. El proceso arranca con un anticipo de 190.000 pesos; el saldo se cancela en cuotas semanales de alrededor de 70.000 pesos durante doce meses, con seguro comercial incluido. La clave del esquema es el acople con el flujo de ingresos del trabajador: cada cuota vence el mismo día en que la plataforma —PedidosYa, entre las más extendidas— le deposita su pago. Quien cobra un miércoles, transfiere ese miércoles. No hay débito automático: el pago es voluntario.
“Gente que ganaba bien, pero alquilaba la moto porque nadie le financiaba una propia. Otros directamente trabajaban en bicicleta porque no podían acceder a un préstamo.”Juan Manuel Manfroni, CEO de Gurpi
Esa observación de calle fue el punto de partida. En los primeros meses, los propios fundadores pagaban las motos con sus plásticos personales y, cuando una tarjeta llegaba al tope, la guardaban en un cajón y continuaban con la siguiente. Hoy la empresa es concesionaria oficial de Motomel, Benelli, TVS y Kymco, coloca más de 200 motos por mes y tiene presencia en Buenos Aires, Córdoba, Rosario, Mendoza, Tucumán y Mar del Plata. La provincia de Buenos Aires concentra cerca del 65% de la operación.
Vamos a los números: mora baja en un sistema que se deteriora
El dato más llamativo de la operatoria es el índice de mora: 4% en atrasos superiores a los 90 días, según la compañía. El guarismo contrasta con el cuadro general del crédito minorista en la Argentina: un informe de la Central de Deudores del Banco Central —al que accedió este medio— registra 19 meses consecutivos de crecimiento de la morosidad y casi 7 millones de personas que dejaron de ser consideradas sujetos de crédito por el sistema financiero formal.
- Facturación anual: superior a los 5 millones de dólares en el tercer año de operación (dato de la empresa).
- Unidades colocadas: 3.000 motos desde 2023; más de 200 por mes en la actualidad.
- Anticipo inicial: 190.000 pesos; cuotas semanales de unos 70.000 pesos a lo largo de doce meses, con seguro comercial.
- Mora: 4% en atrasos de más de 90 días, contra 19 meses consecutivos de suba en la mora minorista del sistema (BCRA).
- Marcas con acuerdo de concesionario oficial: Motomel, Benelli, TVS y Kymco.
- Cobertura geográfica: Buenos Aires, Córdoba, Rosario, Mendoza, Tucumán y Mar del Plata; la provincia de Buenos Aires reúne cerca del 65% de la operación.
El acuerdo se sostiene aun cuando la moto sufre desperfectos o el titular enfrenta problemas de salud. Cuando una unidad se rompe, Gurpi deriva al trabajador a talleres asociados y financia la reparación. Si hay una enfermedad, el contrato prevé semanas de gracia. La lógica, explican los fundadores, es mantener operativa la herramienta de trabajo: sin moto, no hay ingreso, y sin ingreso, no hay cuota. La empresa prepara una ronda de inversión de entre dos y cuatro millones de dólares con el objetivo de expandirse a Uruguay en una primera etapa fuera del país.
Comparado con 2022 —cuando la firma aún no existía—, el segmento de financiamiento a trabajadores de plataformas pasó de ser una categoría prácticamente inexistente a configurar un nicho con tres mil unidades colocadas y un perfil de mora llamativo en un contexto donde el crédito minorista se deteriora mes tras mes. El indicador a seguir en las próximas semanas es el cierre formal de la ronda de inversión y el desembarco operativo en Uruguay, que servirá como test del modelo más allá de la frontera argentina y permitirá dimensionar si la metodología —cuota alineada con el cobro, pago voluntario, acompañamiento ante imprevistos— replica los mismos niveles de mora fuera del país.